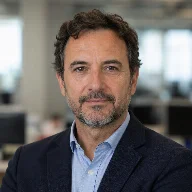
José Sevilla ha comunicado al consejo que no optará a la renovación de la presidencia no ejecutiva de Unicaja en 2027. Permanecerá en el cargo hasta abril de ese año, con el banco centrado en su plan de crecimiento y en una política de dividendos del 95%.
El consejo de administración de Unicaja ya conoce la decisión de José Sevilla. El presidente no ejecutivo seguirá en el puesto hasta abril de 2027, pero no optará a un nuevo mandato.
No se trata de una salida inmediata. Sevilla completará el periodo restante de su mandato. La sucesión deberá activarse previsiblemente en la próxima junta de accionistas, prevista para la primavera de 2027.
La salida será ordenada. El relevo llegará después de más de dos años con Sevilla al frente del grupo malagueño.
En el último semestre difundido por la prensa financiera, Unicaja registró un margen bruto de 1.085 millones de euros y un margen de intereses de 755 millones, además de 361 millones de beneficio.
Los últimos datos dan contexto a la transición. Unicaja obtuvo 361 millones de euros de beneficio en el primer semestre. La entidad opera con una rentabilidad de doble dígito y mantiene una solvencia cercana al 16%, una de las posiciones más holgadas de la banca española.
Sevilla asumió la presidencia a comienzos de febrero de 2024. Sustituyó a Manuel Azuaga tras una crisis de gobernanza que se prolongó durante más de tres años después de la fusión con Liberbank.
Su llegada cerró aquella etapa de inestabilidad en la cúpula. Desde entonces participó en el diseño del plan estratégico 2025-2027.
El banco prevé superar los 1.900 millones de euros de beneficio acumulado al cierre del trienio. También espera terminar cada ejercicio con un margen de intereses superior a 1.500 millones.
El plan cambia el foco comercial. Unicaja refuerza la banca privada y el negocio de empresas. A la vez, concentra recursos en segmentos donde ya tenía una posición fuerte, como las hipotecas.
La entidad también busca crecer en consumo. Su estrategia combina expansión comercial con el desarrollo de las áreas principales del banco.
El consejero delegado, Isidro Rubiales, ha señalado que el plan 2025-2027 prioriza el crecimiento orgánico y operaciones de nicho. La entidad no contempla una integración con un banco de tamaño similar o mayor, aunque estudia movimientos puntuales para acelerar en consumo o empresas.
La política de dividendos ocupa un lugar central. El programa fija un pay-out del 95% en efectivo, una cifra que medios sectoriales han presentado como una de las más atractivas de la banca española.
También se ha informado de un dividendo ordinario a cuenta de 2026 de 0,0844 euros por acción.
La CNMV recogió una comunicación relevante sobre la amortización de una emisión de preferentes AT1. El movimiento afecta a la gestión del pasivo y del capital del banco.
No hay una dimisión inmediata en la información disponible. Tampoco se ha anunciado una ruptura del proyecto. Lo comunicado es la renuncia de Sevilla a optar a la renovación de abril de 2027.
En el seguimiento de la agenda institucional española también aparece el itinerario real. Ese asunto no guarda relación con el relevo previsto en Unicaja.
La acción de Unicaja ha tenido una evolución favorable desde la llegada de Sevilla, según las informaciones financieras difundidas sobre el comportamiento bursátil. El banco prepara la siguiente fase de su plan hasta 2027 sin vincular el relevo presidencial a una nueva gran fusión.
Sevilla seguirá ligado a la presidencia hasta abril de 2027. Durante ese periodo, Unicaja tendrá que ejecutar un plan con objetivos financieros exigentes, una apuesta comercial distinta y un reparto de dividendos elevado.
Los datos disponibles no describen a una entidad debilitada. Unicaja llega al relevo con beneficios, una solvencia cercana al 16% y una hoja de ruta definida. El cambio cierra una etapa de gobierno, pero el plan del banco seguirá en marcha.